
Ancora sulla impignorabilità delle polizze vita
Data pubblicazione: 11 maggio 2026
Autore:
In evidenza
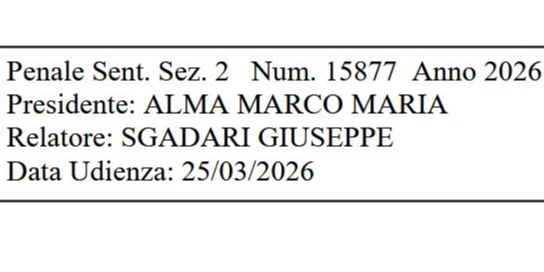
Sentenza n. 15877 del 30 aprile 2026 Cassazione Penale
L’art. 1923 del codice civile rappresenta una delle disposizioni più significative in materia di assicurazione sulla vita e tutela del risparmio previdenziale.
Si stabilisce infatti che “le somme dovute dall’assicuratore al contraente o al beneficiario non possono essere soggette ad azione esecutiva o cautelare”.
Ciò attribuire alle polizze vita una protezione quasi assoluta contro pignoramenti e sequestri. In realtà, l’evoluzione degli ultimi decenni ha progressivamente chiarito che tale tutela non opera in modo indiscriminato, ma è strettamente collegata alla funzione concretamente svolta dal contratto assicurativo.
La questione nasce dal fatto che molte polizze vita (finanziarie, unit linked, index linked, ecc.), presentano caratteristiche ibride: componente assicurativa e finalità di investimento e gestione del patrimonio.
Le Sezioni Unite della Corte di Cassazione, sentenza n. 8271 del 2008, hanno posto un principio destinato a diventare centrale: la tutela di impignorabilità e insequestrabilità trova giustificazione solo quando la polizza assolve una reale funzione previdenziale o demografica.
La protezione accordata non deriva dalla semplice etichetta formale di “polizza vita”, ma dalla finalità sostanziale del contratto, ossia garantire sostegno economico futuro al contraente o ai beneficiari in relazione a eventi della vita come morte, sopravvivenza o vecchiaia.
Questo principio si collega all’ art. 545 del codice di procedura civile.
Il settimo comma della disposizione introduce il concetto di “minimo vitale”, prevedendo che stipendi e pensioni non possano essere integralmente aggrediti dai creditori. L’ordinamento, infatti, riconosce che una parte delle risorse economiche del debitore deve rimanere indisponibile, poiché necessaria a garantire condizioni minime di vita dignitosa. Il pignoramento può quindi colpire soltanto la quota eccedente tale soglia.
Ultime novità: sentenza n. 15877 del 30 aprile 2026 Cassazione Penale
Il caso trae origine da un procedimento penale. Nel corso delle indagini il GIP dispone il sequestro preventivo finalizzato alla confisca per equivalente delle somme ottenute dal disinvestimento di una polizza assicurativa. Il provvedimento viene successivamente confermato dal Tribunale del riesame.
L’imputato propone quindi ricorso per Cassazione sostenendo che le somme incassate dalla polizza dovessero essere considerate espressione di una finalità previdenziale e che, pertanto, anche su di esse dovesse applicarsi il principio del minimo vitale previsto dall’art. 545 c.p.c.
La Cassazione respinge questa impostazione, sviluppando un ragionamento di interesse sistematico.
Secondo i giudici, nel momento in cui la polizza viene riscattata e le somme vengono materialmente incassate dal contraente, viene meno la funzione tipica del contratto assicurativo.
La polizza, infatti, cessa di operare quale strumento previdenziale e si trasforma in una semplice disponibilità patrimoniale liquida nella piena disponibilità del soggetto.
La Corte sottolinea quindi una distinzione fondamentale: la tutela di impignorabilità prevista dall’art. 1923 c.c. riguarda le somme “dovute dall’assicuratore” finché esse restano inserite nel rapporto assicurativo e conservano la loro funzione previdenziale. Una volta avvenuto il disinvestimento, tale funzione si esaurisce.
Di conseguenza, le somme riscosse non possono automaticamente beneficiare né dell’impignorabilità propria della polizza né dell’estensione del principio del minimo vitale.
La Cassazione inoltre ricorda che, in ambito penale, la confisca per equivalente rappresenta uno strumento particolarmente incisivo, finalizzato a sottrarre al reo il vantaggio economico derivante dal reato. In tale contesto, la giurisprudenza ha già chiarito che le esigenze punitive e di prevenzione proprie della confisca possono prevalere persino sulle ordinarie tutele civilistiche di impignorabilità.
Tuttavia, il cuore della decisione non risiede tanto nella prevalenza della misura penale, quanto nella negazione stessa della natura previdenziale delle somme una volta riscattate.
La funzione previdenziale non accompagna indefinitamente il denaro derivante dalla polizza, ma permane solo fintanto che il capitale resta vincolato allo schema assicurativo.
In conclusione: l’ultima decisione del 2026 conferma un orientamento sempre più rigoroso della giurisprudenza, volto ad evitare che lo strumento assicurativo venga utilizzato come mezzo generalizzato di schermatura patrimoniale.
L’ordinamento tutela la previdenza e il risparmio destinato alla sicurezza futura della persona, ma non riconosce una protezione assoluta e perpetua a somme che, una volta liquidate, rientrano nella normale disponibilità economica del soggetto.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Marco Vezio Marcello 5
66100, Chieti
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Giacomo Gloria e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
